マーサーはマーシュブランドの一員になりました。

We are aware of an issue in the Microsoft environment impacting some of its services, including Outlook email. Marsh stands ready to help its clients with their risk, strategy, people and investment needs. Please contact your client representative directly via phone or text if you need anything. If you do not have their contact information or you have not received a reply from their email to any inquiries, please use our contact form.

ゴールを見据えた資産運用 

08 8月 2024

DCレター No.3

株式投資の位置づけ

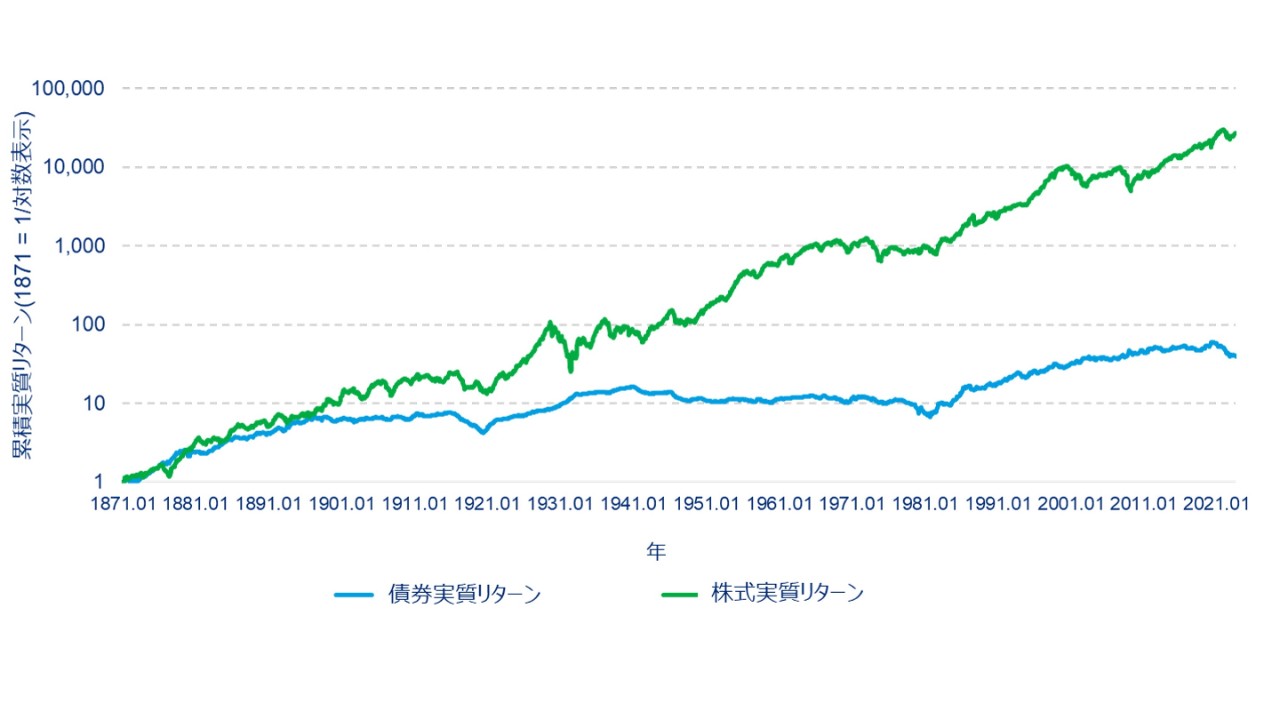
確定拠出年金(以下、DC)における資産運用は、長期投資が前提となっています。その結果として、積極的な資産運用を選好する投資家においては、そのポートフォリオの多くが株式商品で占められているケースも珍しくありません。図1は、株式指数の超長期にわたるインフレ率を考慮した実質的なリターンを記したものです。世界大恐慌や世界金融危機など、株式投資にとって困難を伴う時期はあったものの、長い目で見てみると、株式投資はリスクに見合ったリターンを獲得してきました。株式とともに代表的な資産クラスとなる債券と累積リターンを比較した場合でも、株式はその実績で債券を大きく上回っています。DCの運用商品ラインナップで、他の資産クラスよりも高いリターンが望める資産クラスとして位置付けられています。

図1. 株式と債券の超長期実績

出所: Source: Robert Shiller, マーサーによる計算

株式投資のリスク

リターンをけん引する資産クラスとして認識されている株式は、同時に価格変動(リスク)が大きいことでも知られています。長期投資を前提とした場合、そのリスクの大きさは時間とともにコントロールできる水準になると考えられていますが、実際に長期投資と言われた際の時間軸については見方がまちまちです。そこで、日本を含んだ先進国における株式インデックス運用をした場合を例に、この時間軸について掘り下げてみたいと思います。
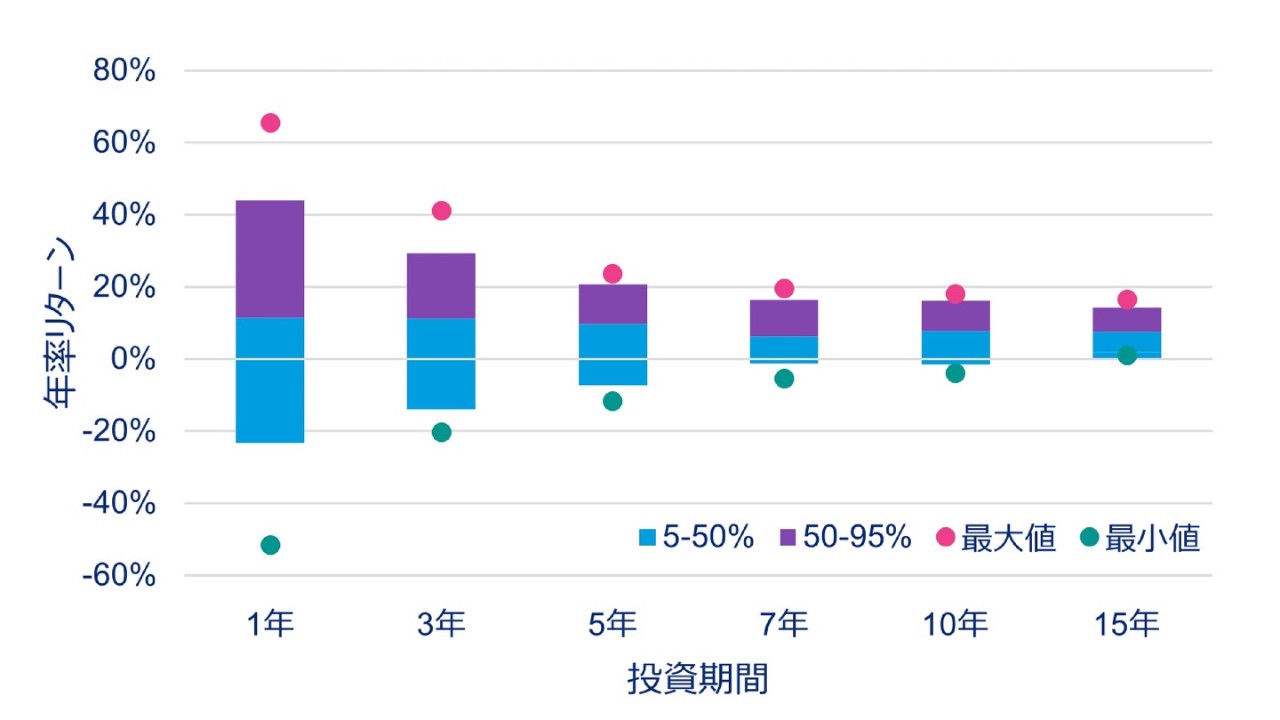
図2は、1994年から2024年6月の期間において、異なる投資開始時点からの所定期間の投資実績の分布を計測しています(投資期間1年の場合、観測期間は355期間)。1年間の株式投資では、大きくプラスリターンが獲得できるケース、逆に大きなマイナスリターンとなるケースもありますが、投資期間が長くなるにつれプラスリターンに収束する傾向を見せています。なお、15年間株式投資を行った場合は、所定期間のどの期間から投資を始めたとしてもプラスリターンを獲得する結果となっています。これが時間を味方につけて長期投資を行うメリットだと表現できますが、5年程度ではその株式投資が報われない結果となってしまうということも過去実績では起こり得たわけです。

図2. 投資期間別リターン分布(1994-2024/6)

出所: Source: MSCI World, マーサーによる計算

ゴールを見据えた資産運用の大切さ

公的/私的年金等の機関投資家とDCによる資産運用、これらが大きく異なる点として挙げられるのは、DCには加入者一人ひとりによるライフステージに伴う資金計画があるという点です。定年退職時に所定の金額を退職金から払い込む必要がある場合は、退職時期が近付くにつれて、資産運用におけるマイナスリターンを避ける必要性が出てきます。前述の株式投資の例で触れたように、投資期間が短い投資では、パフォーマンスのブレ幅が大きくなり、大きなマイナスリターンを被る可能性も高まるため、将来的な資金計画を意識し、どの程度の投資期間が残されているかを考慮するのが望ましいでしょう。

また、時間を味方につけてパフォーマンスのブレ幅(リスク)を抑えられるのと同様に、様々な資産クラスに分散投資をすることで、株式投資のみの場合よりもリスクを短い期間で抑えられます。そのため、投資期間が短期化するにつれて、債券などのリターンがより安定的な資産クラスにも投資を行い、投資資産全体のパフォーマンスの変動を抑えていくというのが、ライフステージに伴う資金計画がある中での資産運用としては重要な考え方だといえます。

加入者ごとに将来的な資金計画は異なってくるため、運用商品ラインナップにおいてリスク帯が異なる運用商品を揃えることが重要ですが、加入者が自身のライフステージ等を意識して運用対象を変更していくというのはハードルが高いと見込まれます。そこで、ゴール(ターゲットデート)を見据えた資産運用をファンド内で行う商品として、ターゲットデートファンドと呼ばれるバランス型ファンドがあります。このカテゴリーの商品は、目標となっている時期を見据えてファンド内の株式を代表とする高リスク資産と債券を代表とする低リスク資産の配分を時間の経過とともに変更していく設計となっています。加入者ではなく運用会社が投資配分の調整を行う点からも利便性が高くなっており、一般的な固定配分型のバランスファンドを運用商品ラインナップに加えている事業主であっても導入メリットがあるでしょう。

なお、各運用会社が扱っているターゲットデートファンドは、それぞれ時間の経過に伴う資産クラスごとの投資配分の変更度合いが異なっているため、ゴールまでに求める期待リターン等で導入商品を検討していくことが望ましいと見込まれます。また、運用商品ラインナップにターゲットデートファンドがない場合は、ライフステージが進む中で、自身のポートフォリオに低リスク資産を組み入れることを検討するなど、折を見てリスク水準の調整を行っていくと良いでしょう。

About the author(s)
木下 智雄
Related Solutions
Related Insights