

保険会社にとっての課題はもはやイールドの追及ではなく、精緻な分析に基づく資産配分にある
より複雑な投資環境において、一部の保険会社はどのように収益、資本効率、回復力のバランスを取っているのか。
長年の低イールド状態の後、調査によると保険会社は根本的に異なる投資環境で運用している。金利の上昇は魅力的な収益機会を回復させたが、同時に投資判断のハードルも高めた。
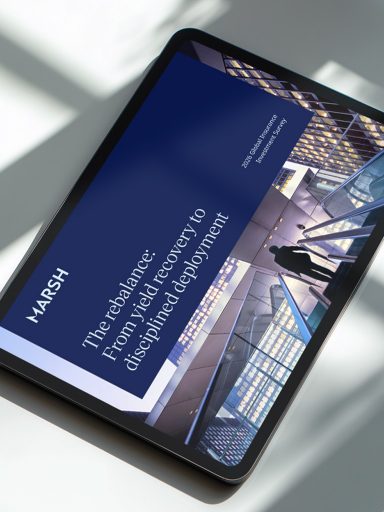
当社の最新のグローバル保険投資調査は、保険会社は資本投下の手段により選択的になり、収益創出と資本効率、流動性、回復力のバランスを取っていることを示している。世界各地の保険会社から得た知見を基に、この調査は業界がより複雑な投資環境にどのように適応しているかについて深掘りする。[1]
投資判断は、資本強化、流動性、ガバナンス、負債との適合性など、複数の観点からますます評価されるようになっている。今日の市場では、リターンの水準と同様に、リターンの質が重要だと考えている。
Partner, Global Insurance Proposition Leader, Mercer, a Marsh business
保険会社向けの2026年の四大テーマ
保険会社は地政学的リスクに関する大きな懸念があるにもかかわらず、投資目標を達成する能力に自信を持っている。
重要な洞察
もはや問題は「どこに収益を見出すか」ではなく、「どの収益源が変動に耐え、長期的な事業目標を支えられるか」である。
調査回答者は、計画された配分増加の最有力分野としてプライベート・クレジットを挙げている。しかし、保険会社は回復力のある収益、契約に基づくキャッシュフロー、および資本を意識した実行に重点を置いており、インベストメントグレード、資産担保および構造的に保護された投資機会を明確に好む傾向が見られる。
重要な洞察
プライベート・クレジットは、単に追加利回りの供給源というよりも、戦略的なポートフォリオ構築ツールとしてますます見なされつつある。
調査によると、投資の専門知識による支援であれガバナンスであれ、プライベート市場で実行する能力が主要な差別化要因であることを示唆している。
重要な洞察
回答者のうち、関連するプライベート市場のアセットクラスを調査し資産配分するために必要な社内能力の「大部分」を有すると報告したのはわずか30%であり、まったく能力を有していないと報告したのは21%だった。
調査は、保険会社が投資機能でAIを活用する方法に実質的な差があることを示しており、導入率は大規模の保険会社で最も高かった。
重要な洞察
回答者の過半数(54%)が、自組織の投資機能全体でAIを実質的に活用していないと報告した。
数字を詳しく見る
投資リターンを戦略的優先事項として挙げている割合
資本効率を主要な投資目標として挙げている割合
今後12–24か月でプライベートクレジットへの配分を増やすと見込んでいる割合
地政経済リスクを主要な投資上の懸念として挙げている割合
自社の投資事業はまだ実質的にAIを活用していないと回答した割合
より厳しい投資環境
本調査は、より高い収益機会が、資本効率、ガバナンス、レジリエンスへのより強い注目と相まって、新しい運用体制に適応する業界の姿を描いている。
成功は、資産の配分先だけでなく、その決定を支えるケイパビリティやオペレーティングモデルにも一層依存するようになる可能性がある。