Marsh CFA Institute Global Pension Index 2026


Analisi di 55 regimi pensionistici globali


Potenziare i regimi previdenziali in un mondo che invecchia
L'invecchiamento demografico, le nuove dinamiche della forza lavoro e l’aggravarsi dell'incertezza geopolitica trasformano il panorama pensionistico. Giunto alla sua diciottesima edizione, il Marsh CFA Institute Global Pension Index è uno strumento consolidato per classificare e comparare i sistemi previdenziali mondiali e fornire ai responsabili politici un quadro strutturato per affrontare le sfide future con maggiore chiarezza e sicurezza.
Quest'anno, con l'aggiunta di Repubblica Dominicana, Kenya e Qatar, l'indice compara 55 sistemi previdenziali su scala globale, che coprono il 66% della popolazione mondiale, mettendo in evidenza sfide e opportunità per i responsabili politici.
I sistemi sono valutati su tre pilastri:
-
Adeguatezza (40%)*
Garantire prestazioni previdenziali soddisfacenti oggi -
Sostenibilità (35%)*
Rimanere resilienti per domani -
Integrità (25%)*
Ottenere la fiducia dei beneficiari
Questi tre criteri permettono di valutare l'equilibrio che deve raggiungere ogni sistema pensionistico. Il report classifica ciascun sistema sulla base di oltre 50 indicatori fornendo informazioni concrete.
Ogni anno l’indice è integrato da un approfondimento su una tematica di grande attualità. L’analisi 2026 esamina l'impatto dell’invecchiamento demografico sui modelli pensionistici e il ruolo delle risposte politiche alle sfide demografiche per garantire lo sviluppo di una politica sostenibile a lungo termine in materia previdenziale.
Scaricate il report per scoprire l'analisi e i dati relativi a ciascun sistema previdenziale esaminato.
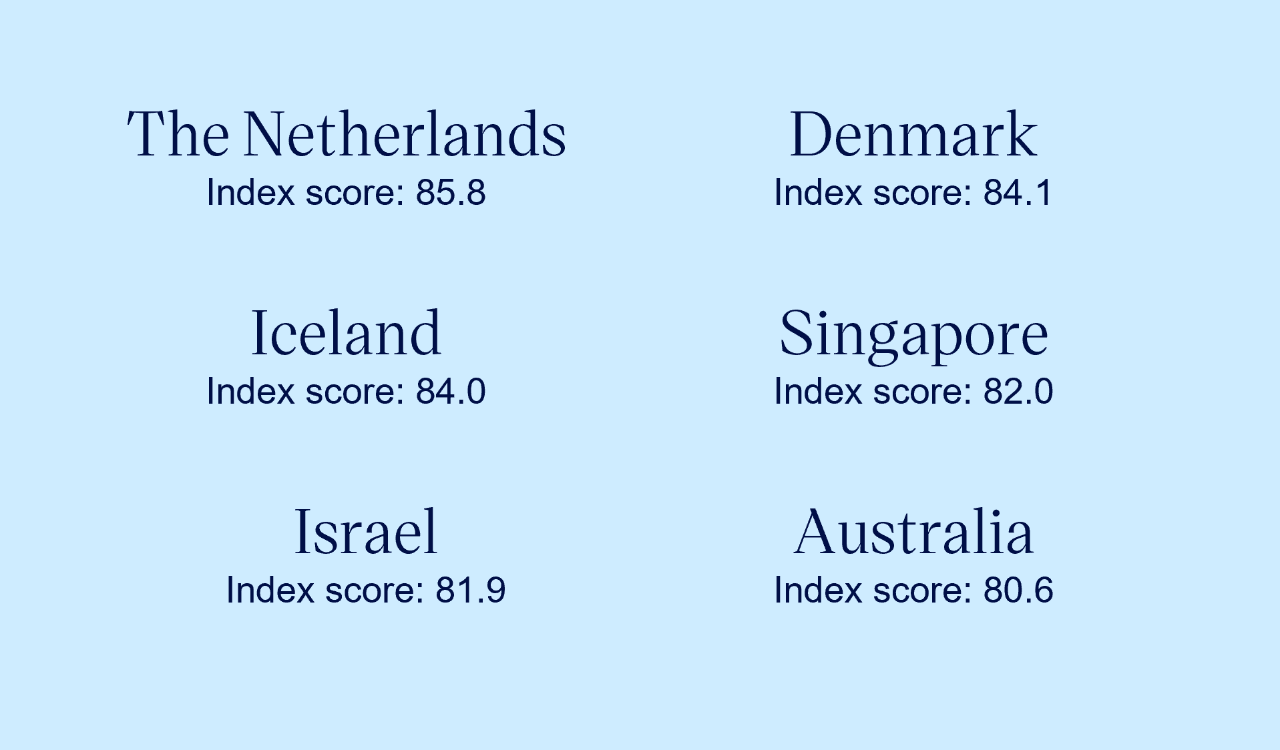
I migliori regimi previdenziali dell'anno

 MCGPI A Grades
I primi tre sistemi previdenziali in base ai sotto-indici
-
Adeguatezza
Quanto si percepisce?
1. Kuwait
2. Paesi Bassi
3. Francia -
Sostenibilità
Il sistema potrà continuare a erogare le pensioni?
1. Danimarca
2. Islanda
3. Paesi Bassi -
Integrità
Il sistema è affidabile?
1. Finlandia
2. Norvegia
3. Singapore
Le persone vivono più a lungo, il mondo del lavoro è in profonda mutazione e le pressioni sui regimi previdenziali aumentano. Non dobbiamo più chiederci se i sistemi pensionistici debbano evolversi, ma se siano in grado di farlo velocemente ed efficacemente.
Lead author, Partner, Investments and Retirement, Marsh
Scopri il report completo del 2026
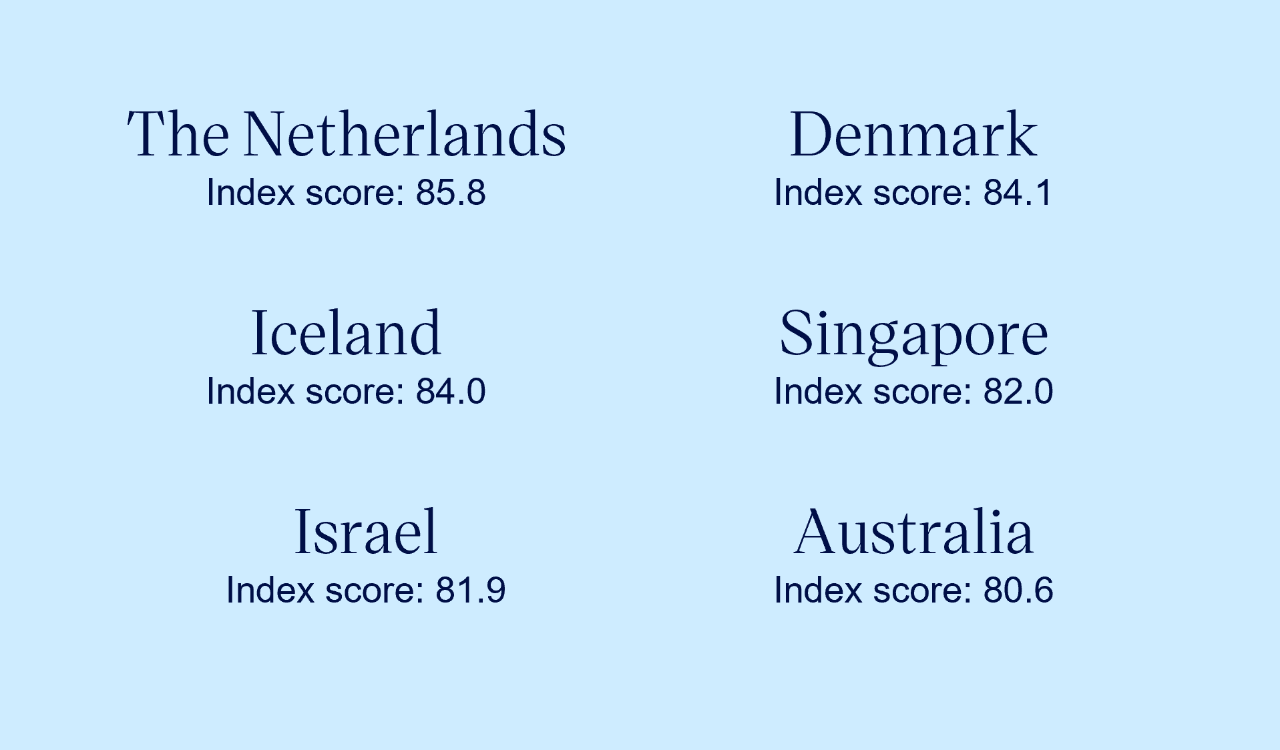
Punteggio globale di ciascun regime previdenziale

 MCGPI A Grades
- Cina C+ (60.6 ▲)
- Hong Kong SAR B (71.2 ▲)
- India D (46.8 ▲)
- Indonesia C (50.7 ▼)
- Giappone C (58.0 ▲)
- Corea (Sud) C (56.4 ▲)
- Malesia C+ (61.1 ▲)
- Filippine D (49.2 ▲)
- Singapore A (82.0 ▲)
- Taiwan C (59.7 ▲)
- Thailandia C (52.2 ▲)
- Vietnam C (54.6 ▲)

- Austria C (56.9 ▲)
- Belgio B (68.1 ▼)
- Croazia B (66.1 ▼)
- Danimarca A (84.1 ▲)
- Finlandia B+ (77.6 ▲)
- Francia B (70.3 =)
- Germania B (67.9 ▲)
- Islanda A (84.0 =)
- Irlanda B (69.7 ▲)
- Italia C (57.4 ▲)
- Paesi Bassi A (85.8 ▲)
- Norvegia B+ (77.0 ▲)
- Polonia C (58.4 ▲)
- Portogallo B (67.3 ▼)
- Spagna C+ (63.3 ▼)
- Svezia B+ (78.8 ▲)
- Svizzera B (73.6 ▲)
- Regno Unito B (71.6 ▼)

- Botswana C (57.0 ▼)
- Israele A (81.9 ▲)
- Kazakistan C+ (64.8 ▼)
- Kenya C (53.1)
- Kuwait B (72.9 ▲)
- Namibia C (57.5 ▼)
- Oman B (69.9 ▲)
- Qatar B (66.0)
- Arabia Saudita B (73.2 ▲)
- Sudafrica C (50.4 ▼)
- Turchia D (46.6 ▼)
- Emirati Arabi Uniti B (70.0 ▲)

- Argentina D (43.7 ▼)
- Brasile C (57.0 ▲)
- Cile B+ (79.2 ▲)
- Colombia C+ (63.3 ▲)
- Repubblica Dominicana C+ (61.4)
- Messico B (71.2 ▲)
- Panama C+ (62.0 ▲)
- Perù C (55.7 ▲)
- Uruguay B (69.7 ▼)

- Australia A (80.6 ▲)
- Nuova Zelanda B (71.4 ▲)

- Canada B (70.6 ▲)
- Stati Uniti d'America C+ (61.6 ▲)
Una panoramica di ciascun sistema previdenziale
L’impatto dell’invecchiamento demografico sui sistemi previdenziali
L’invecchiamento demografico, causato dal declino del tasso di natalità e dall'allungamento dell'aspettativa di vita, è un fenomeno che colpisce molte nazioni. Questi cambiamenti demografici hanno profonde implicazioni a lungo termine sui regimi pensionistici:
- Potenziale aumento della spesa pensionistica poiché le persone vivono più a lungo,
- Pressioni finanziarie poiché la popolazione in età lavorativa diminuisce proporzionalmente,
- Necessità di avere modelli pensionistici più flessibili per tenere conto delle uscite anticipate dalla vita attiva e delle forme di impiego non tradizionali,
- Tensioni intergenerazionali relative all’adeguatezza e alla sostenibilità del sistema previdenziale,
- Cambiamenti nelle strategie di investimento dei fondi pensione, tenuto conto che un’importante fetta dei 70.000 miliardi di dollari degli asset globali dei fondi pensione si sposta verso un posizionamento difensivo.
Riconoscere queste conseguenze demografiche permette di elaborare risposte politiche basate su dati concreti, illustrati nel nostro report.
L'idea centrale è semplice: la demografia è il nostro destino, ma le risposte politiche sono scelte. Sebbene i cambiamenti demografici siano inevitabili, la via da seguire non è predeterminata. I sistemi che considerano e affrontano le conseguenze demografiche oggi saranno maggiormente in grado di elaborare politiche sostenibili in materia previdenziale atte a garantire prestazioni pensionistiche adeguate ed eque alle generazioni future. I dati mostrano che, con obiettivi chiari, finanziamenti ponderati e modelli flessibili, i sistemi pensionistici di riferimento possono rimanere resilienti oggi e in futuro.
I sistemi pensionistici variano da un paese all’altro, ma tutti affrontano lo stesso problema a lungo termine: garantire la sicurezza delle prestazioni nonostante l’invecchiamento demografico e le trasformazioni del mercato.
Managing Director, CFA Institute Research and Policy Center
Scarica anche il report complementare
Per saperne di più sul lead author e i collaboratori
Prima di accedere a questa pagina, leggere e accettare i termini e le note legali riportate di seguito.
State per entrare in un sito web destinato a investitori istituzionali sofisticati e le informazioni qui contenute non sono destinate a investitori che non siano acquirenti qualificati secondo la definizione dell’Investment Company Act statunitense del 1940. Le informazioni sulle strategie di Mercer sono fornite solo a scopo informativo e non costituiscono, e non devono essere interpretate come un’offerta di vendita o una sollecitazione di un’offerta di acquisto di titoli, o un’offerta, un invito o una sollecitazione di prodotti specifici o dei servizi di gestione degli investimenti di Mercer, o un’offerta o un invito a sottoscrivere un mandato di gestione del portafoglio con Mercer.
Mercer non dichiara che i risultati passati degli investimenti siano un’indicazione dei risultati futuri, né alcuna presunzione deve essere formulata in tal senso. Inoltre, ogni volta che c’è un potenziale di utile sussiste anche la possibilità di una perdita. Chi non è in grado di accettare questi termini e condizioni non deve procedere oltre. Mercer si riserva il diritto di sospendere o revocare l’accesso a qualsiasi pagina inclusa in questo sito web senza preavviso in qualsiasi momento e non si assume alcuna responsabilità se, per qualsiasi motivo, queste pagine non sono disponibili in qualsiasi momento o per qualsiasi periodo.