Marsh CFA Institute Global Pension Index 2026
Une analyse de 55 systèmes de retraite à travers le monde


Construire des régimes de retraite durables face au vieillissement
Le monde change. Les populations vieillissent, les marchés du travail se transforment, et les défis géopolitiques s'intensifient. Face à ces mutations, les régimes de retraite doivent évoluer pour rester fiables et performants. Aujourd'hui dans sa 18e édition, le Marsh CFA Institute Global Pension Index s'impose comme la référence mondiale pour évaluer et améliorer les systèmes de retraite. Il offre aux décideurs un diagnostic précis et des leviers d'action pour bâtir des régimes résilients et adaptés aux enjeux de demain.
Cette année marque une avancée majeure : l'indice élargit son champ d'analyse à 55 régimes de retraite, incluant la République Dominicaine, le Kenya et le Qatar. Cette couverture représente 66 % de la population mondiale et offre une perspective inédite sur les défis et opportunités que les décideurs doivent saisir.Les systèmes sont évalués selon trois piliers :
-
Adéquation (40%)*
Garantir aujourd'hui des revenus de retraite dignes -
Viabilité (35%)*
Construire des systèmes viables pour demain -
Intégrité (25%)*
Gagner la confiance de ceux qui en dépendent
Ensemble, ils rendent compte de l'équilibre que doit trouver chaque système de retraite. Le rapport évalue chaque système au regard de plus de 50 indicateurs afin de fournir des informations exploitables.
Chaque année, l'indice propose également une analyse approfondie d'un sujet d'actualité. En 2026, l'accent porte sur l'impact du vieillissement des populations sur les systèmes de retraite et sur la façon dont les réponses politiques aux défis démographiques peuvent contribuer, à long terme, à l'élaboration de politiques durables en matière de revenus de retraite.
Consultez l'analyse complète ci-dessous pour explorer en détail les résultats et les performances de chaque régime de retraite analysé.
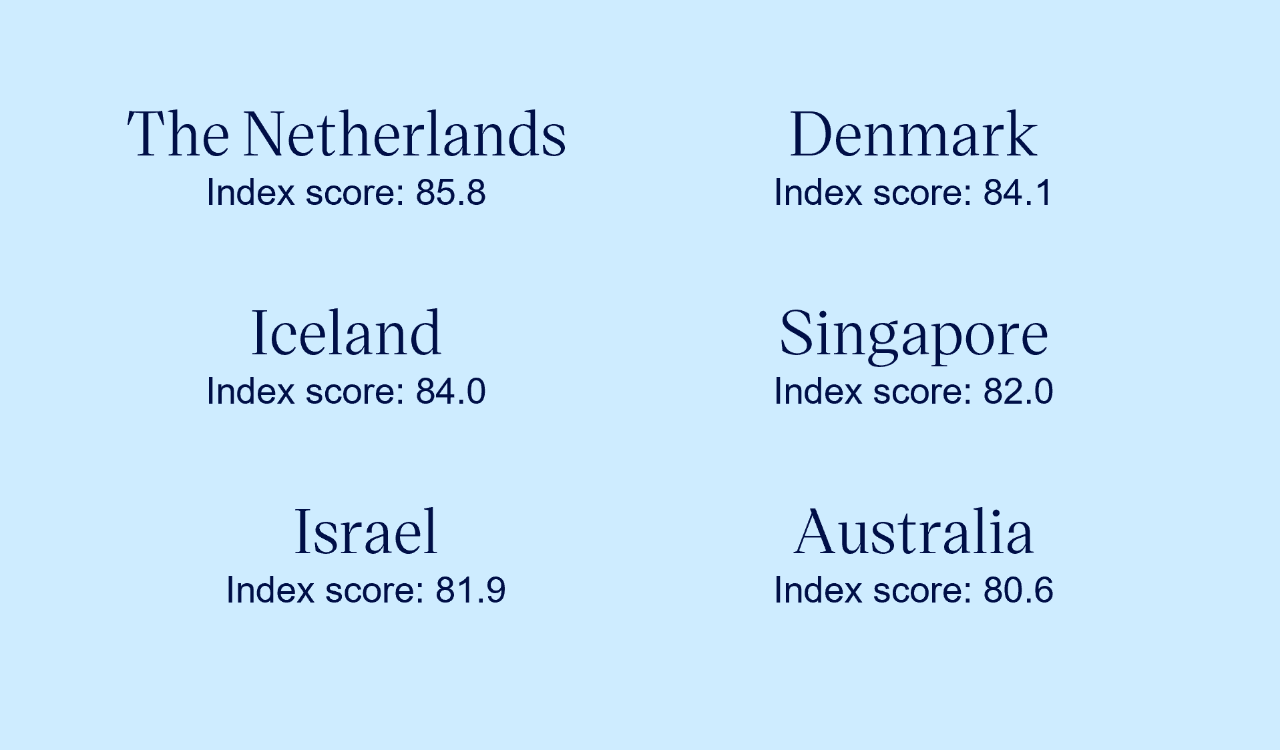
Les systèmes de revenus de retraite notés A cette année

 MCGPI A Grades
Les 3 systèmes les mieux notés pour chaque sous-indice
-
Adéquation
Quel niveau de rémunération est offert ?
1. Koweït
2. Les Pays-Bas
3. France -
Viabilité
Le système en place est-il viable ?
1. Le Danemark
2. L'Islande
3. Les Pays-Bas -
Intégrité
Le système est-il fiable ?
1. Finlande
2. Norvège
3. Singapour
L'allongement de l'espérance de vie, la transformation des modes de travail et les pressions croissantes exercées sur les systèmes de revenus de retraite redéfinissent les priorités. La question n'est plus de savoir si ces systèmes doivent évoluer, mais à quelle vitesse et avec quelle efficacité ils seront en mesure de le faire.
Auteur principal, Associé, Marsh, Investments and Retirement
Découvrez le rapport 2026 dans son intégralité
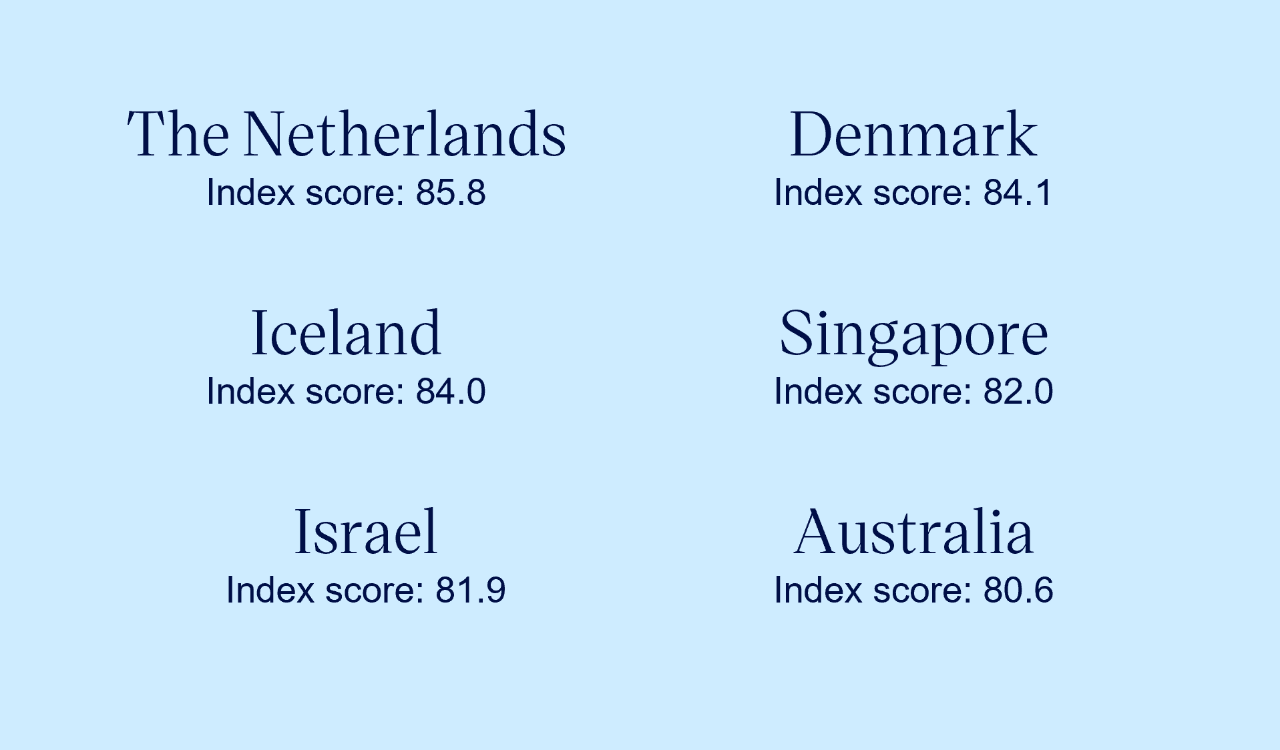
Note globale pour chaque système de revenus de retraite

 MCGPI A Grades
- Chine C+ (60.6 ▲)
- Hong Kong RAS B (71.2 ▲)
- Inde D (46.8 ▲)
- Indonésie C (50.7 ▼)
- Japon C (58.0 ▲)
- Corée (du Sud) C (56.4 ▲)
- Malaisie C+ (61.1 ▲)
- Philippines D (49.2 ▲)
- Singapour A (82.0 ▲)
- Taïwan C (59.7 ▲)
- Thaïlande C (52.2 ▲)
- Vietnam C (54.6 ▲)

- Autriche C (56.9 ▲)
- Belgique B (68.1 ▼)
- Croatie B (66.1 ▼)
- Danemark A (84.1 ▲)
- Finlande B+ (77.6 ▲)
- France B (70.3 =)
- Allemagne B (67.9 ▲)
- Islande A (84.0 =)
- Irlande B (69.7 ▲)
- Italie C (57.4 ▲)
- Pays-Bas A (85.8 ▲)
- Norvège B+ (77.0 ▲)
- Pologne C (58.4 ▲)
- Portugal B (67.3 ▼)
- Espagne C+ (63.3 ▼)
- Suède B+ (78.8 ▲)
- Suisse B (73.6 ▲)
- Royaume-Uni B (71.6 ▼)

- Botswana C (57.0 ▼)
- Israël A (81.9 ▲)
- Kazakhstan C+ (64.8 ▼)
- Kenya C (53.1)
- Koweït B (72.9 ▲)
- Namibie C (57.5 ▼)
- Oman B (69.9 ▲)
- Qatar B (66.0)
- Arabie saoudite B (73.2 ▲)
- Afrique du Sud C (50.4 ▼)
- Turquie D (46.6 ▼)
- Émirats arabes unis B (70.0 ▲)

- Argentine D (43.7 ▼)
- Brésil C (57.0 ▲)
- Chili B+ (79.2 ▲)
- Colombie C+ (63.3 ▲)
- République dominicaine C+ (61.4)
- Mexique B (71.2 ▲)
- Panama C+ (62.0 ▲)
- Pérou C (55.7 ▲)
- Uruguay B (69.7 ▼)

- Australie A (80.6 ▲)
- Nouvelle-Zélande B (71.4 ▲)

- Canada B (70.6 ▲)
- États-Unis d'Amérique C+ (61.6 ▲)
Une brève revue de chaque système
L'impact du vieillissement des populations sur les systèmes de retraite
De nombreux pays font face à une population vieillissante : taux de natalité en baisse et espérance de vie en hausse. Ce contexte démographique crée plusieurs défis structurels pour les régimes de retraite :
- une augmentation des coûts de prestation à mesure que l'espérance de vie s'allonge,
- des pressions de financement liées au rétrécissement de la population active,
- un besoin de conceptions plus flexibles des régimes (retraites progressives, formes d'emploi non-traditionnelles),
- des tensions intergénérationnelles lors de la révision de l'adéquation et de la durabilité des systèmes,
- une réorientation des stratégies d'investissement : sur les 70 000 milliards de dollars d'actifs mondiaux de fonds de retraite, une part croissante adopte un positionnement défensif.
Les gouvernements qui reconnaissent ces enjeux démographiques disposent d'une fenêtre d'action critique pour mettre en place des réformes fondées sur des preuves. Notre rapport détaille les politiques et leviers d'action qui permettent de relever ces défis.
L'analyse révèle une vérité centrale : la démographie n'est pas une fatalité, mais une réalité qu'on peut maîtriser par des choix politiques délibérés. Certes, les changements démographiques sont inévitables. Mais l'avenir n'est pas écrit. Les gouvernements qui agissent dès maintenant, avec clarté de vision et détermination, peuvent façonner des systèmes de retraite résilients et équitables pour les générations présentes et futures.
Les systèmes de retraite diffèrent selon les marchés, mais tous sont confrontés au même défi à long terme : garantir des revenus fiables à mesure que la démographie évolue et que les marchés changent.
Directeur général, CFA Institute Research and Policy Center
Découvrez également notre rapport complémentaire
Auteur et contributeurs
Avant d’accéder à cette page, veuillez lire et accepter les conditions et les mentions légales ci-dessous.
Vous êtes sur le point d’entrer sur un site web destiné à des investisseurs institutionnels avertis et les informations qu’il contient ne sont pas destinées à des investisseurs qui ne sont pas des acheteurs qualifiés tels que définis dans la loi américaine sur les sociétés d’investissement de 1940 (Investment Company Act of 1940). Les informations sur les stratégies de Mercer sont fournies à titre informatif uniquement et ne constituent pas, et ne doivent pas être interprétées comme, une offre de vente, ou une sollicitation d’une offre d’achat, de titres, ou une offre, une invitation ou une sollicitation de produits spécifiques ou de services de gestion d’investissement de Mercer, ou une offre ou une invitation à conclure un mandat de gestion de portefeuille avec Mercer.
Mercer ne fait aucune déclaration, et il ne faut pas supposer que les performances d’investissement passées sont une indication des résultats futurs. De plus, chaque fois qu’il existe un potentiel de bénéfice, il existe également un risque de perte. Toute personne incapable d’accepter les présentes conditions générales ne doit pas continuer. Mercer se réserve le droit de suspendre ou de retirer l’accès à une ou plusieurs pages incluses sur ce site Web sans préavis à tout moment et n’accepte aucune responsabilité si, pour quelque raison que ce soit, ces pages ne sont pas disponibles à tout moment ou pour quelque période que ce soit.