Marsh CFA Institute Global Pension Index 2026
Uma análise de 55 sistemas de previdência em todo o mundo


Fortalecendo os sistemas de renda de aposentadoria em um mundo que envelhece
O envelhecimento das populações, as mudanças nas dinâmicas da força de trabalho e a maior incerteza geopolítica estão remodelando o cenário da aposentadoria. Agora em sua 18ª edição, o Marsh CFA Institute Global Pension Index fornece uma ferramenta consolidada para avaliar e comparar os sistemas de renda de aposentadoria do mundo, oferecendo um quadro estruturado para ajudar os tomadores de decisão a enfrentar os desafios futuros com mais clareza e confiança.
Este ano, o índice compara 55 sistemas de previdência em todo o mundo com a inclusão de República Dominicana, Quênia e Catar – cobrindo 66% da população mundial – destacando tanto desafios quanto oportunidades para os formuladores de políticas.
Os sistemas são avaliados com base em três pilares:
-
Adequação (40%)*
Oferecendo rendas de aposentadoria significativas hoje -
Sustentabilidade (35%)*
Permanecendo resiliente para o amanhã -
Integridade (25%)*
Conquistando a confiança de quem depende dele
Juntas, elas capturam o equilíbrio que todo sistema de pensões deve alcançar. O relatório avalia cada sistema com base em mais de 50 indicadores para fornecer insights acionáveis.
Cada ano, o índice também traz uma análise aprofundada sobre um tema atual. Em 2026, o foco é o impacto do envelhecimento das populações nos sistemas de pensões e como respostas políticas aos desafios demográficos podem ajudar a desenvolver políticas de renda de aposentadoria sustentáveis a longo prazo.
Percorra o relatório abaixo para descobrir mais sobre a análise e sobre cada sistema de renda de aposentadoria avaliado.
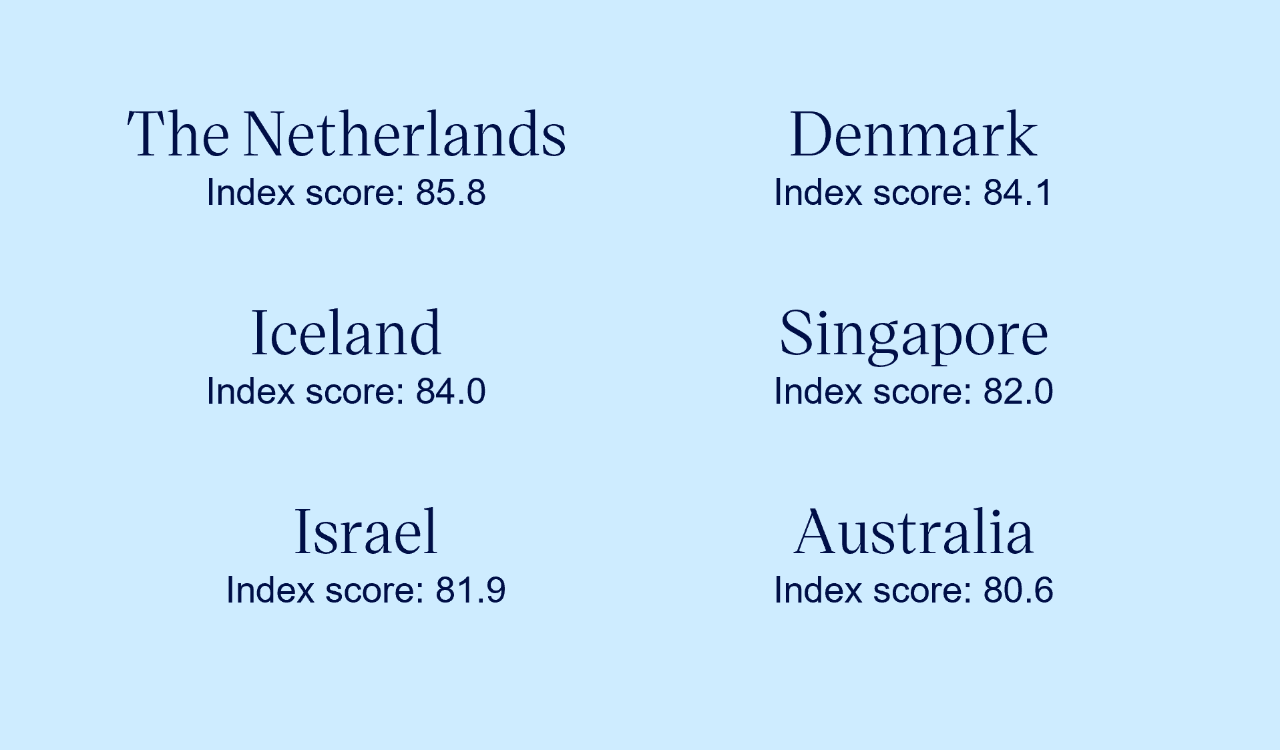
Sistemas de renda de aposentadoria com nota A deste ano

 MCGPI A Grades
Top 3 sistemas mais bem avaliados para cada subíndice
-
Adequação
Quanto você recebe?
1. Kuwait
2. Países Baixos
3. França -
Sustentabilidade
O sistema consegue continuar entregando?
1. Dinamarca
2. Islândia
3. Países Baixos -
Integridade
O sistema é confiável?
1. Finlândia
2. Noruega
3. Singapura
As pessoas estão vivendo mais, o trabalho está mudando e as pressões sobre os sistemas de renda de aposentadoria estão crescendo. A questão não é mais se os sistemas precisam evoluir, mas quão rapidamente e com que eficácia eles podem fazê-lo.
Autor principal, Sócio, Marsh, Investimentos e Aposentadoria
Visualizar o relatório completo de 2026
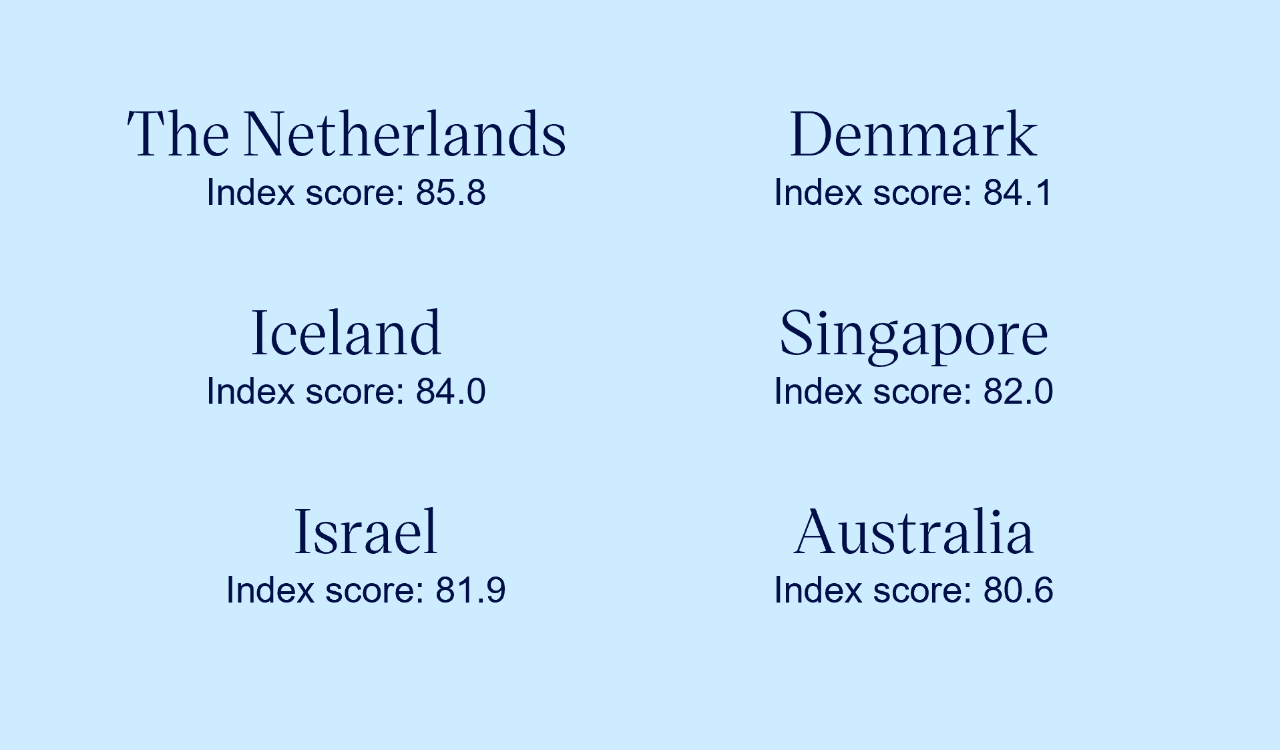
Nota geral para cada sistema de renda de aposentadoria

 MCGPI A Grades
- China C+ (60.6 ▲)
- Hong Kong RAE B (71.2 ▲)
- Índia D (46.8 ▲)
- Indonésia C (50.7 ▼)
- Japão C (58.0 ▲)
- Coreia (do Sul) C (56.4 ▲)
- Malásia C+ (61.1 ▲)
- Filipinas D (49.2 ▲)
- Cingapura A (82.0 ▲)
- Taiwan C (59.7 ▲)
- Tailândia C (52.2 ▲)
- Vietnã C (54.6 ▲)

- Áustria C (56.9 ▲)
- Bélgica B (68.1 ▼)
- Croácia B (66.1 ▼)
- Dinamarca A (84.1 ▲)
- Finlândia B+ (77.6 ▲)
- França B (70.3 =)
- Alemanha B (67.9 ▲)
- Islândia A (84.0 =)
- Irlanda B (69.7 ▲)
- Itália C (57.4 ▲)
- Países Baixos A (85.8 ▲)
- Noruega B+ (77.0 ▲)
- Polônia C (58.4 ▲)
- Portugal B (67.3 ▼)
- Espanha C+ (63.3 ▼)
- Suécia B+ (78.8 ▲)
- Suíça B (73.6 ▲)
- Reino Unido B (71.6 ▼)

- Botsuana C (57.0 ▼)
- Israel A (81.9 ▲)
- Cazaquistão C+ (64.8 ▼)
- Quênia C (53.1)
- Kuwait B (72.9 ▲)
- Namíbia C (57.5 ▼)
- Omã B (69.9 ▲)
- Catar B (66.0)
- Arábia Saudita B (73.2 ▲)
- África do Sul C (50.4 ▼)
- Turquia D (46.6 ▼)
- Emirados Árabes Unidos B (70.0 ▲)

- Argentina D (43.7 ▼)
- Brasil C (57.0 ▲)
- Chile B+ (79.2 ▲)
- Colômbia C+ (63.3 ▲)
- República Dominicana C+ (61.4)
- México B (71.2 ▲)
- Panamá C+ (62.0 ▲)
- Peru C (55.7 ▲)
- Uruguai B (69.7 ▼)

- Austrália A (80.6 ▲)
- Nova Zelândia B (71.4 ▲)

- \r\n
- Canadá B (70.6 ▲) \r\n
- Estados Unidos da América C+ (61.6 ▲) \r\n
Uma breve análise de cada sistema
O impacto do envelhecimento da população nos sistemas de aposentadoria
Muitas nações enfrentam um envelhecimento populacional devido à queda das taxas de natalidade e ao aumento da expectativa de vida. Essas mudanças demográficas têm implicações de longo prazo para os sistemas de aposentadoria:
\r\n- \r\n
- Possível aumento dos custos de provisão de pensões à medida que as pessoas vivem mais, \r\n
- Pressões no financiamento à medida que as populações em idade ativa diminuem proporcionalmente, \r\n
- A necessidade de desenhos de pensão mais flexíveis para acomodar aposentadoria por fases e emprego não tradicional, \r\n
- Tensões intergeracionais à medida que a adequação e a sustentabilidade dos sistemas são reavaliadas, \r\n
- Mudanças nas estratégias de investimento dos fundos de pensão à medida que uma maior proporção dos US$70 trillion em ativos globais de fundos de pensão se desloca para uma postura defensiva. \r\n
Os formuladores de políticas que reconhecem essas consequências demográficas têm uma janela de oportunidade para implementar respostas políticas baseadas em evidências, as quais detalhamos em nosso relatório.
\r\nA ideia central é simples: a demografia é nosso destino, mas as respostas políticas são escolhas. Embora as mudanças demográficas sejam inevitáveis, o caminho adiante não está predeterminado.
\r\nOs sistemas de aposentadoria diferem entre os mercados, mas todos enfrentam o mesmo desafio de longo prazo: fornecer renda confiável à medida que a demografia muda e os mercados evoluem.
Diretor Executivo, Centro de Pesquisa e Políticas do CFA Institute
Veja também: Relatório suplementar
Conheça nosso autor principal e colaboradores
Antes de acessar essa página, leia e aceite os termos e condições legais abaixo.
Você está prestes a entrar em um site destinado a investidores institucionais sofisticados, e as informações contidas neste documento não se destinam a investidores que não sejam compradores qualificados, conforme definido na Lei de Empresas de Investimentos dos EUA de 1940 (Investment Company Act of 1940). As informações sobre as estratégias da Mercer são fornecidas apenas para fins informativos e não constituem, e não devem ser interpretadas como, uma oferta de venda ou uma solicitação de uma oferta de compra de nenhum título, ou uma oferta, convite ou solicitação de nenhum produto específico ou serviços de gestão de investimentos da Mercer, ou uma oferta ou convite para celebrar uma obrigação de gestão de portfólio com a Mercer.
A Mercer não faz nenhuma declaração, e não se deve presumir que o desempenho de um investimento anterior é uma indicação de resultados futuros. Além disso, sempre que houver potencial de lucro, também há a possibilidade de perda. Qualquer pessoa incapaz de aceitar esses termos e condições não deve prosseguir. A Mercer reserva-se o direito de suspender ou retirar o acesso a uma ou mais páginas incluídas neste site sem aviso prévio a qualquer momento e não aceita nenhuma responsabilidade se, por qualquer motivo, essas páginas estiverem indisponíveis a qualquer momento ou por qualquer período.