Marsh CFA Institute Global Pension Index 2026


Un análisis de 55 sistemas de pensiones en todo el mundo


Fortalecimiento de los sistemas de ingresos para la jubilación en un mundo que envejece
El envejecimiento de la población, los cambios en la dinámica de la plantilla y la creciente incertidumbre geopolítica están remodelando el panorama de la jubilación. Ahora, en su 18ª edición, el Marsh CFA Institute Global Pension Index ofrece una herramienta consolidada para establecer puntos de referencia y comparar los sistemas de ingresos para la jubilación del mundo, proporcionando un marco estructurado que ayuda a los responsables de la toma de decisiones a afrontar los desafíos venideros con mayor claridad y confianza.
Este año, el índice establece puntos de referencia para 55 sistemas de pensiones en todo el mundo con la incorporación de República Dominicana, Kenia y Catar – cubriendo el 66% de la población mundial – destacando tanto los desafíos como las oportunidades para los responsables políticos.
Los sistemas se evalúan en tres pilares:
-
Suficiencia (40%)*
Proporcionar hoy ingresos de jubilación significativos -
Sostenibilidad (35%)*
Mantener la resiliencia de cara al futuro -
Integridad (25%)*
Ganar la confianza de quienes dependen de él
Juntos, capturan el equilibrio que todo sistema de pensiones debe alcanzar. El informe evalúa cada sistema mediante más de 50 indicadores para ofrecer información práctica y aplicable.
Cada año, el índice también incluye un análisis en profundidad de un tema de actualidad. En 2026, el enfoque está en el impacto del envejecimiento de la población en los sistemas de pensiones y en cómo las respuestas políticas a los desafíos demográficos pueden ayudar a desarrollar políticas de ingresos de jubilación sostenibles a largo plazo.
Explore el informe a continuación para conocer más sobre el análisis y sobre cada sistema de ingresos de jubilación evaluado.
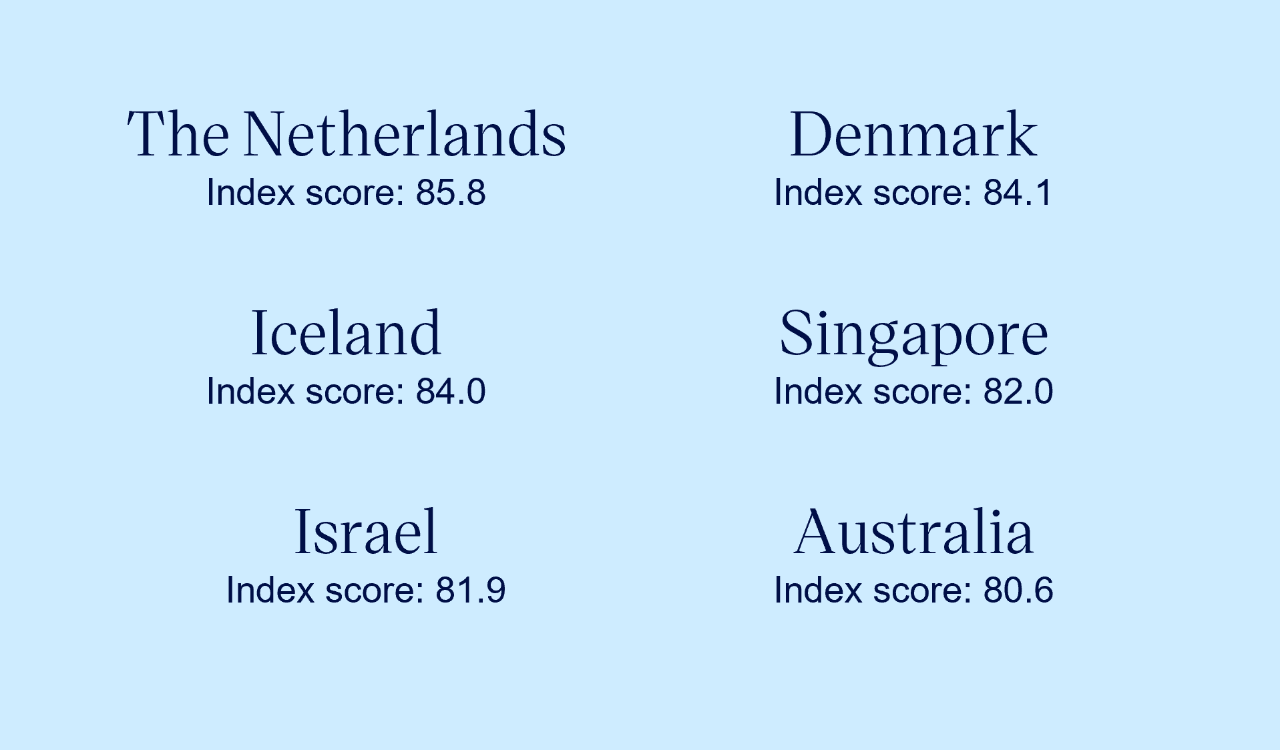
Sistemas de ingresos de jubilación con calificación A de este año

 MCGPI A Grades
Los 3 sistemas mejor calificados para cada subíndice
-
Suficiencia
¿Cuánto recibe?
1. Kuwait
2. Países Bajos
3. Francia -
Sostenibilidad
¿Puede el sistema seguir cumpliendo?
1. Dinamarca
2. Islandia
3. Países Bajos -
Integridad
¿Se puede confiar en el sistema?
1. Finlandia
2. Noruega
3. Singapur
Las personas viven más tiempo, el trabajo está cambiando y las presiones sobre los sistemas de ingresos para la jubilación están aumentando. La cuestión ya no es si esos sistemas deben evolucionar, sino con qué rapidez y con qué eficacia pueden hacerlo.
Autor principal, Socio, Marsh, Investments and Retirement
Ver el informe completo de 2026
Calificación general de cada sistema de ingresos para la jubilación

 MCGPI A Grades
- China C+ (60.6 ▲)
- Hong Kong RAE B (71.2 ▲)
- India D (46.8 ▲)
- Indonesia C (50.7 ▼)
- Japón C (58.0 ▲)
- Corea (Sur) C (56.4 ▲)
- Malasia C+ (61.1 ▲)
- Filipinas D (49.2 ▲)
- Singapur A (82.0 ▲)
- Taiwán C (59.7 ▲)
- Tailandia C (52.2 ▲)
- Vietnam C (54.6 ▲)

- Austria C (56.9 ▲)
- Bélgica B (68.1 ▼)
- Croacia B (66.1 ▼)
- Dinamarca A (84.1 ▲)
- Finlandia B+ (77.6 ▲)
- Francia B (70.3 =)
- Alemania B (67.9 ▲)
- Islandia A (84.0 =)
- Irlanda B (69.7 ▲)
- Italia C (57.4 ▲)
- Países Bajos A (85.8 ▲)
- Noruega B+ (77.0 ▲)
- Polonia C (58.4 ▲)
- Portugal B (67.3 ▼)
- España C+ (63.3 ▼)
- Suecia B+ (78.8 ▲)
- Suiza B (73.6 ▲)
- Reino Unido B (71.6 ▼)

- Botsuana C (57.0 ▼)
- Israel A (81.9 ▲)
- Kazajistán C+ (64.8 ▼)
- Kenia C (53.1)
- Kuwait B (72.9 ▲)
- Namibia C (57.5 ▼)
- Omán B (69.9 ▲)
- Catar B (66.0)
- Arabia Saudita B (73.2 ▲)
- Sudáfrica C (50.4 ▼)
- Turquía D (46.6 ▼)
- Emiratos Árabes Unidos B (70.0 ▲)

- Argentina D (43.7 ▼)
- Brasil C (57.0 ▲)
- Chile B+ (79.2 ▲)
- Colombia C+ (63.3 ▲)
- República Dominicana C+ (61.4)
- México B (71.2 ▲)
- Península C+ (62.0 ▲)
- Perú C (55.7 ▲)
- Uruguay B (69.7 ▼)

- Australia A (80.6 ▲)
- Nueva Zelanda B (71.4 ▲)

- Canadá B (70.6 ▲)
- Estados Unidos de América C+ (61.6 ▲)
Una breve revisión de cada sistema
El impacto del envejecimiento de la población en los sistemas de pensiones
Muchos países se enfrentan al envejecimiento de la población debido al descenso de las tasas de natalidad y al aumento de la esperanza de vida. Estos cambios demográficos tienen profundas implicaciones a largo plazo para los sistemas de pensiones:
- Posiblemente mayores costes de la prestación de pensiones a medida que las personas viven más,
- Presiones sobre la financiación a medida que las poblaciones en edad laboral disminuyen proporcionalmente,
- La necesidad de diseños de pensiones más flexibles para acomodar la jubilación gradual y el empleo no tradicional,
- Tensiones intergeneracionales cuando se revisan la adecuación y la sostenibilidad de los sistemas,
- Cambios en las estrategias de inversión de los fondos de pensiones a medida que una mayor proporción de los US$70 trillion en activos de fondos de pensiones globales se orienta hacia un posicionamiento defensivo.
Los responsables políticos que reconozcan estas consecuencias demográficas tienen una ventana de oportunidad para implementar respuestas de política basadas en la evidencia, que detallamos en nuestro informe.
La idea central es sencilla: la demografía es nuestro destino, pero las respuestas de política son elecciones. Aunque los cambios demográficos son inevitables, el camino a seguir no está predeterminado.
Los sistemas de pensiones difieren entre mercados, pero todos afrontan el mismo desafío a largo plazo: proporcionar ingresos fiables a medida que cambian la demografía y los mercados.
Director gerente, CFA Institute Research and Policy Center
Véase también: Informe complementario
Conozca a nuestro autor principal y a los colaboradores
Antes de acceder a esta página, lea y acepte los términos y avisos legales a continuación.
Está a punto de entrar en un sitio web destinado a inversores institucionales sofisticados y la información aquí contenida no está destinada a inversores que no sean compradores cualificados, tal como se definen en la Ley de sociedades de inversión de EE. UU. de 1940. La información sobre las estrategias de Mercer se proporciona únicamente con fines informativos y no constituye, ni debe interpretarse, como una oferta de venta o una solicitud de oferta de compra de valores, ni como una oferta, invitación o solicitud de productos específicos o de los servicios de gestión de inversiones de Mercer, ni como una oferta o invitación para suscribir un mandato de gestión de carteras con Mercer.
Mercer no garantiza, y no debe asumirse, que la rentabilidad pasada de las inversiones sea indicativa de resultados futuros. Además, siempre que existe la posibilidad de obtener beneficios, también existe la posibilidad de sufrir pérdidas. Toda persona que no acepte estas condiciones no debe seguir adelante. Mercer se reserva el derecho a suspender o retirar el acceso a cualquiera de las páginas incluidas en este sitio web sin previo aviso en cualquier momento y no acepta ninguna responsabilidad si, por cualquier motivo, estas páginas no están disponibles en cualquier momento o durante cualquier periodo.